
JAKARTA - Trend pemegang pinjaman perumahan yang mempromosikan alih kelola Kredit Pemilikan Rumah (KPR) dengan biaya sangat murah atau tanpa biaya sama sekali kini semakin menjamur di jejaring media digital.
Situasi ini timbul saat sejumlah peminjam memilih melepaskan hunian dan menyerahkan sisa beban cicilan kepada pihak lain biarpun telah menyetor dana yang cukup banyak selama kurun waktu bertahun-tahun.
Pengamat riset senior dari sumbernya menyatakan bahwa peristiwa ini berkaitan erat dengan daya finansial peminjam dalam menyelesaikan kewajiban angsuran seusai memasuki fase suku bunga mengambang.
Lonjakan tingkat suku bunga sanggup menjadikan kewajiban bulanan yang tadinya terjangkau berubah menjadi makin memberatkan.
"Fenomena take over KPR, atau berpindah bank, umumnya merujuk pada kesanggupan konsumen atau debitur dalam melunasi cicilan KPR yang telah disepakati di awal. Hal ini biasanya dilakukan oleh debitur KPR yang sudah memasuki masa periode cicilan bunga floating. Dengan kenaikan suku bunga yang tak menentu atau meningkat, maka cicilan pada masa floating semakin terasa lebih berat," kata dari sumbernya kepada CNBC Indonesia, Senin (31/6/26).
Pada kondisi demikian, pemindahan kredit perumahan menuju lembaga perbankan alternatif dapat menjadi salah satu jalan keluar yang patut dipertimbangkan peminjam.
Mekanisme ini memberikan peluang bagi peminjam untuk memperoleh masa bunga baru sehingga beban pembayaran bulanan dapat bergeser, walaupun langkah untuk berganti perbankan tetap memerlukan penaksiran yang mendalam.
"Berpindah layanan KPR ke instansi bank lain akan menunda masa bunga floating yang kemungkinan akan mengalami penurunan ke depannya. Perhitungan perlu dilakukan secara detail untuk melihat keuntungan atau kerugian yang akan dialami nantinya, tidak hanya dilihat dari biaya take over saja," ujarnya.
Masalahnya, tidak seluruh peminjam mempunyai ketahanan finansial yang sanggup mempertahankan aset hunian sampai tenor pinjaman berakhir.
Kala pasar properti tempat tinggal sedang mengalami stagnasi, menemukan pembeli baru pun tidak selalu mudah, utamanya pada kelompok masyarakat ekonomi menengah ke bawah.
Pada masa lampau, instansi pemerintah terkait mencatat pencapaian Program Satu Juta Rumah yang didominasi oleh unit hunian bagi masyarakat berpenghasilan rendah.
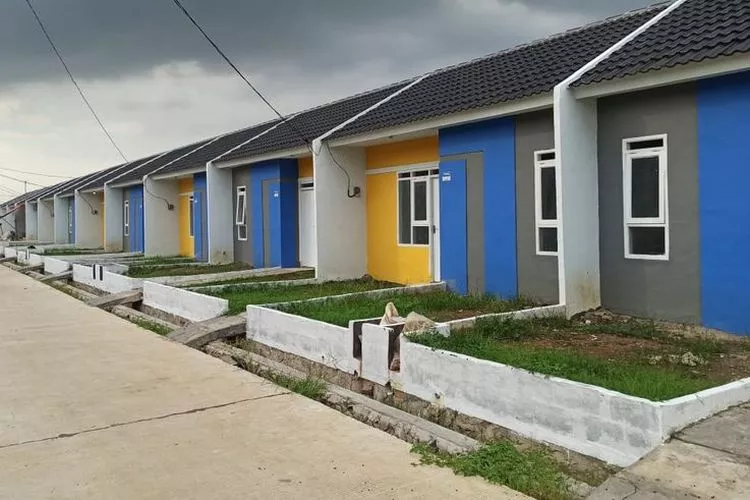
Perwakilan dari sumbernya memaparkan bahwa tipe rumah tapak masih menjadi primadona favorit bagi konsumen kelas menengah ke bawah.
Pihak pakar riset menilai kondisi finansial kelompok masyarakat tersebut turut menjadi pertimbangan saat pemilik memutuskan memberi diskon besar dalam mekanisme pelimpahan KPR.
Pada beberapa kejadian, nominal yang diminta bahkan sanggup lebih rendah daripada akumulasi dana yang telah dikeluarkan oleh pemilik sebelumnya.
"Dengan kondisi pasar properti residensial yang sedang stagnan, kondisi keuangan atau perekonomian pada segmen masyarakat menengah ke bawah yang challenging, menjadi di antara alasan debitur menawarkan potongan atau bahkan sampai gratis untuk berpindah tangan KPR," katanya.
Besarnya nilai profitabilitas dari pengalihan KPR ini juga amat bergantung pada komposisi suku bunga di perbankan sebelumnya maupun perbankan tujuan.
Selisih besaran suku bunga mampu menciptakan perbedaan nominal cicilan yang terbilang signifikan di sepanjang sisa masa tenor, namun hal itu tak dapat dikalkulasi sekadar dari angsuran saban bulan.
"Misalnya saja, debitur melakukan take over KPR karena telah memasuki periode jenjang bunga floating hingga 13%. Pada bank yang baru, hasil cicilan KPR hanya dikenakan bunga berjenjang dengan start 5,75%. Selisih yang diperhitungkan dapat diukur dari sisa plafon dan tenor yang dibandingkan dengan kondisi bunga yang berbeda," tutur dari sumbernya.
Di sisi lain, calon nasabah yang berminat mengambil alih hunian lewat mekanisme ini wajib ekstra waspada dan teliti.
Pengeluaran ekstra yang timbul selama proses pemindahan kredit bisa membuat estimasi keuntungan mengalami fluktuasi, sehingga tarif alih kelola yang tampak ekonomis belum tentu mencerminkan total pengeluaran yang sesungguhnya.
"Namun perlu cermat, bahwa perhitungan ini juga perlu melibatkan biaya lainnya seperti biaya penalty, asuransi jiwa, biaya appraisal, AJB, akad bank, dan sebagainya," pungkas dari sumbernya.