
JAKARTA - Di balik rentetan tantangan yang ada, bidang petrokimia tetap menyimpan potensi yang menjanjikan.
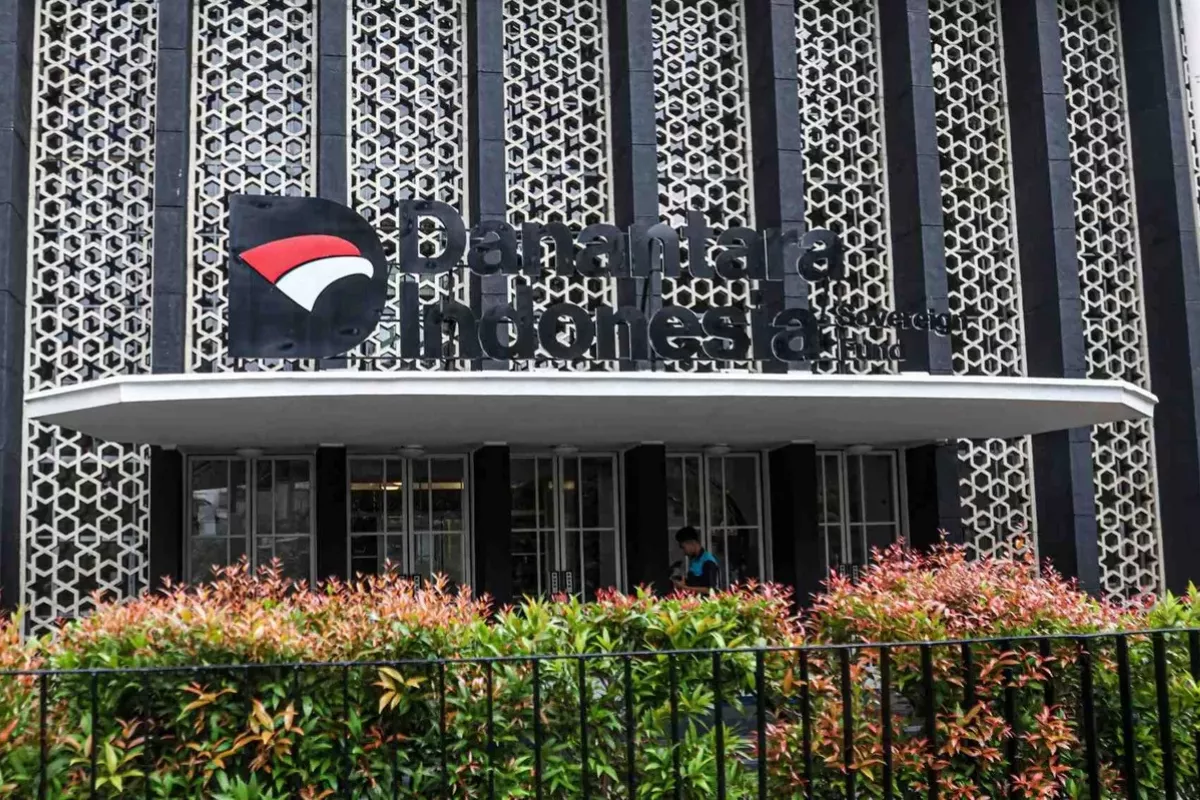
Kondisi tersebut selaras dengan keputusan BPI Danantara yang menempatkan petrokimia sebagai sektor prioritas bagi tanah air.
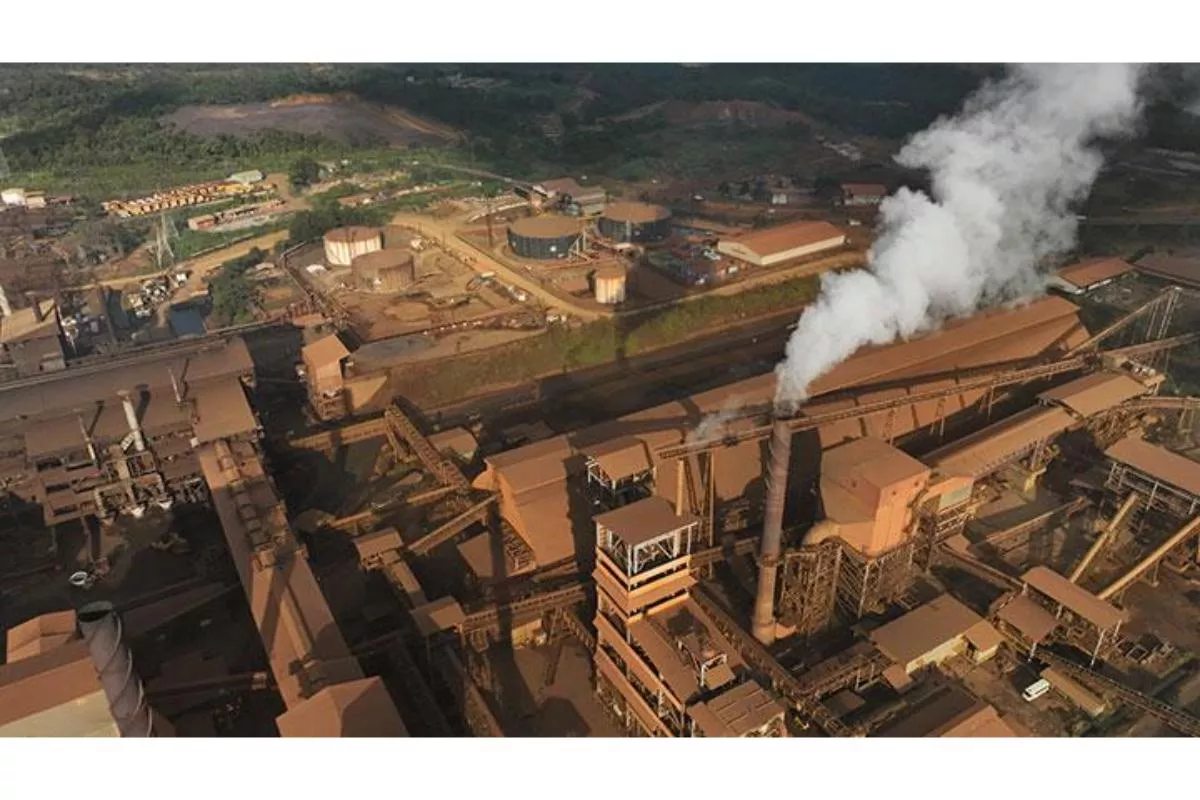
Di kurun sebelumnya, Danantara bersama Indonesia Investment Authority (INA) mengambil peran selaku investor strategis pada proyek pendirian pabrik Chlor Alkali - Ethylene Dichloride (CA-EDC) yang digarap PT Chandra Asri Pacific Tbk (TPIA).
Komitmen investasi US$ 200 juta dikucurkan Danantara bersama INA demi pembangunan fasilitas yang diproyeksikan mulai beroperasi pada 2027 tersebut.
Belakangan ini, Lotte Chemical Corp.
Ltd., korporasi kimia asal Korea Selatan, dikabarkan berniat memindahkelolakan sebagian saham Lotte Chemical Indonesia (LCI) kepada Danantara sebagai bagian dari penataan ulang portofolio petrokimia mereka.
LCI sendiri berkedudukan sebagai sister company dari PT Lotte Chemical Titan Tbk (FPNI), di mana emiten tersebut fokus beroperasi pada ceruk hilir petrokimia.
Meskipun belum terdapat kejelasan resmi lebih jauh, pergerakan saham FPNI teramati melonjak 10,53% dalam rentang lima hari terakhir hingga menyentuh angka Rp 630 per saham pada Kamis (27/8).
Dari sumbernya menilai, keterlibatan Danantara memberi sinyal positif bagi ekosistem petrokimia Indonesia untuk jangka menengah hingga panjang, lantaran membuktikan bahwa bidang ini dinilai vital guna menguatkan daya saing industri nasional sekaligus memangkas ketergantungan produk impor.
Bagi emiten seperti TPIA, masuknya Danantara dan INA sebagai investor strategis sanggup menjadi dorongan positif yang memperkokoh struktur modal, meningkatkan reputasi proyek, serta membuka keran kolaborasi dengan pemerintah.
Di samping itu, seandainya Danantara sah mengambil alih kepemilikan LCI, FPNI berpotensi memperoleh dampak positif sekaligus mendongkrak persepsi publik terhadap jaringan bisnis Lotte Chemical di Indonesia.
"Namun, investor perlu membedakan antara sentimen berbasis rumor dan manfaat fundamental yang sudah terealisasi," ujar dari sumbernya, Kamis (27/8/2026).
Secara garis besar, emiten-emiten manufaktur petrokimia tetap berpeluang mengantongi catatan kinerja positif di sisa periode tahun ini.
Kendati demikian, lini bisnis petrokimia belum sanggup dikategorikan ekspansif secara menyeluruh.
Hambatan di bidang ini tidaklah ringan, mengingat tingginya risiko harga bahan mentah seiring gejolak harga minyak mentah dunia.
Tambah lagi, pasar domestik terancam banjir produk olahan petrokimia berharga murah akibat praktik dumping, terutama dari China.
Dari sumbernya mengungkapkan, para emiten manufaktur petrokimia sepatutnya mengoptimalkan pembebasan bea masuk LPG yang dialokasikan selama 6 bulan.
Langkah ini diyakini sanggup menekan pengeluaran impor bahan baku serta mendongkrak efisiensi proses manufaktur.
Selain itu, bantuan dari pihak pemerintah tentu tetap amat diperlukan.
Bukan sekadar berperan selaku pemodal strategis, pemerintah dituntut hadir memperkuat proteksi Bea Masuk Anti Dumping (BMAD) demi melindungi kelangsungan produsen dalam negeri.
Dari deretan emiten petrokimia, dari sumbernya menunjuk TPIA serta PT Barito Renewables Energy Tbk (BRPT) sebagai emiten pilihan utama di sektor ini.
Di samping memperoleh keringanan dari insentif bea masuk LPG 0%, emiten-emiten tersebut mengantongi kepastian dukungan dari Danantara atas proyek CA-EDC serta ekspansi ke berbagai lini bisnis lain, termasuk fasilitas pengolahan sampah menjadi energi (waste to energy).
"Mereka perlu mengamankan pasokan bahan baku dan akselerasi proyek waste to energy (WtE)," kata dari sumbernya, Kamis (27/8/2026).
Dari sumbernya memberikan saran agar investor memilih opsi hold untuk saham BRPT dengan patokan harga wajar pada posisi Rp 1.400 per saham.
Di lain pihak, dari sumbernya berpandangan bahwa capaian emiten-emiten petrokimia di semester II-2026 bakal amat bergantung pada pemulihan marjin keuntungan, penekanan pengeluaran, tingkat operasional pabrik, serta fluktuasi harga bahan baku.
Dari sumbernya memberikan rekomendasi add untuk saham BRPT dan TPIA dengan patokan harga target masing-masing di level Rp 2.630 per saham serta Rp 2.940 per saham.